
Comment financer une voiture au Luxembourg : options et étapes
Au Luxembourg, une voiture neuve ou d’occasion peut être financée avec un prêt auto classique ou, chez Clicredit, un crédit ballon pour certains véhicules. Le bon choix dépend de votre budget, de la durée et du coût total. Comparez le TAEG, le montant total dû et les conditions avant de signer.
Quelles sont les options pour financer une voiture au Luxembourg ?
Pour financer une voiture au Luxembourg avec Clicredit, les deux principales formules à comparer sont le financement classique et le crédit ballon. Leur différence tient surtout à la manière dont le capital est remboursé et au montant des mensualités pendant la durée du crédit.
Comment fonctionne un financement auto classique ?
Le financement classique prend généralement la forme d’un prêt à tempérament. Le montant emprunté est remboursé au moyen de mensualités pendant une durée définie.
Chez Clicredit, le financement classique est proposé pour les véhicules neufs et d’occasion. Les conditions affichées au 13 août 2026 prévoient une durée maximale de 84 mois pour un véhicule neuf ou d’occasion de moins de trois ans, et de 60 mois pour une occasion de plus de trois ans. Ces conditions doivent être revalidées au moment de la publication ou de la simulation.
Le financement classique convient notamment aux acheteurs qui souhaitent connaître leur échéancier dès le départ et rembourser progressivement leur voiture.
Comment fonctionne un crédit ballon ?
Le crédit ballon est un financement dans lequel une partie plus importante du montant reste à payer lors de la dernière échéance. Les mensualités courantes sont donc plus faibles qu’avec une structure de remboursement classique comparable, mais la dernière échéance est nettement plus élevée.
Selon les conditions actuellement publiées par Clicredit, la formule ballon concerne les véhicules neufs ou d’occasion âgés de quatre ans maximum, avec une durée pouvant aller jusqu’à 60 mois. Les paramètres exacts de la valeur résiduelle dépendent notamment de l’âge du véhicule et de la durée choisie.
| Critère | Financement classique | Crédit ballon |
|---|---|---|
| Remboursement | Mensualités réparties sur toute la durée | Mensualités plus faibles puis dernière échéance plus élevée |
| Véhicules chez Clicredit | Neufs et occasions | Neufs et occasions jusqu’à 4 ans selon les conditions actuelles |
| Durée maximale affichée | Jusqu’à 84 mois selon l’âge du véhicule | Jusqu’à 60 mois |
| Apport | Pas obligatoire chez Clicredit | À déterminer selon le projet et la simulation |
| Principal point d’attention | Coût total selon la durée choisie | Montant de la dernière échéance |
| Profil type | Vous souhaitez rembourser progressivement votre voiture | Vous privilégiez une mensualité courante plus basse et anticipez la dernière échéance |
Les caractéristiques et conditions de financement peuvent évoluer. Une simulation actualisée auprès de Clicredit reste nécessaire avant toute décision.
Faut-il un apport pour financer une voiture au Luxembourg ?
Un apport n’est pas obligatoire chez Clicredit : le crédit peut financer une partie ou la totalité du prix d’achat du véhicule.
Un apport peut néanmoins réduire le montant emprunté. À conditions comparables, emprunter moins permet également de limiter le montant sur lequel les intérêts sont calculés.
La reprise ou la vente de votre ancienne voiture peut aussi servir à diminuer la somme à financer. L’objectif n’est donc pas de verser le plus gros apport possible, mais de conserver un équilibre entre votre épargne disponible et votre budget automobile.
Comment choisir la durée de son financement auto ?
La durée du crédit influence directement l’équilibre entre mensualité et coût total. À montant et conditions comparables, une durée plus longue réduit généralement la mensualité, mais étale le remboursement et peut augmenter le coût global.
Une mensualité basse ne suffit donc pas à déterminer si une offre est intéressante. Comparez plusieurs durées en regardant simultanément la mensualité, le TAEG et le montant total dû.
L’âge du véhicule compte également. Chez Clicredit, les durées maximales actuellement publiées diffèrent entre un véhicule neuf ou récent et une occasion de plus de trois ans.
Que faut-il comparer avant de signer un financement auto ?
Pour comparer deux financements automobiles, regardez en priorité le TAEG, la mensualité, la durée, le montant total dû et les conditions de remboursement anticipé.
Le TAEG permet d’apprécier le coût du crédit plus largement que le seul taux débiteur. Les informations réglementaires remises avant la conclusion d’un crédit à la consommation doivent notamment permettre au consommateur de comparer les offres et de prendre sa décision en connaissance de cause.
Une comparaison utile doit donc répondre à cinq questions :
- Combien souhaitez-vous emprunter ?
- Combien paierez-vous chaque mois ?
- Pendant combien de temps ?
- Quel sera le montant total remboursé ?
- Quelles conditions s’appliquent si vous souhaitez rembourser plus tôt ?
Pour connaître les conditions applicables à votre projet, consultez le financement véhicule proposé par Clicredit.
Comment définir une mensualité adaptée à son budget ?
Une mensualité adaptée doit tenir compte de l’ensemble du budget automobile, et pas seulement du remboursement du crédit.
Commencez par déterminer la somme que votre budget mensuel peut réellement consacrer à une voiture. Déduisez ensuite les autres dépenses liées au véhicule : assurance, carburant ou recharge, entretien, pneus et frais d’utilisation.
Vous obtenez ainsi une enveloppe plus réaliste pour votre mensualité de financement. Gardez aussi une marge suffisante pour absorber une dépense automobile imprévue sans déséquilibrer le reste de votre budget.
Avant de finaliser votre choix, pensez également à comparer les éléments importants d’une assurance automobile.
Quelles sont les étapes pour financer une voiture au Luxembourg ?
Financer une voiture devient plus simple lorsque le projet est traité dans le bon ordre.
- Définissez votre budget automobile global. Intégrez le prix de la voiture et les dépenses régulières liées à son utilisation.
- Choisissez un véhicule adapté à ce budget. Comparez plusieurs modèles plutôt que de partir uniquement d’une mensualité cible.
- Déterminez le montant à financer. Déduisez votre éventuel apport ou la valeur utilisée pour réduire le prix restant.
- Simulez plusieurs scénarios. Comparez différentes durées et, lorsque le véhicule est éligible, financement classique et crédit ballon.
- Comparez le coût total. Vérifiez le TAEG, la durée, la mensualité et le montant total dû.
- Introduisez votre demande. Clicredit prévoit un parcours en ligne suivi d’une proposition de financement.
- Finalisez le dossier après acceptation. Les justificatifs nécessaires sont transmis avant la signature du contrat selon le parcours communiqué par Clicredit.
L’acceptation d’un crédit n’est jamais automatique. Le prêteur doit évaluer la solvabilité du consommateur avant la conclusion du contrat.
Quels droits faut-il connaître avant de signer un crédit auto ?
Un crédit automobile entrant dans le champ du crédit à la consommation est soumis à des règles destinées à protéger le consommateur au Luxembourg.
Le consommateur dispose notamment d’un délai de rétractation de 14 jours calendrier pour un contrat de crédit à la consommation concerné. Le point de départ du délai dépend de la date de conclusion du contrat et de la réception des informations contractuelles.
Le consommateur peut également rembourser tout ou partie de son crédit avant l’échéance prévue. Une indemnité peut toutefois s’appliquer dans certaines situations, notamment en fonction du montant remboursé, du type de taux et de la durée restante.
Pour vérifier les règles applicables à votre situation, consultez directement Guichet.lu sur le crédit à la consommation et la CSSF sur les contrats de crédit à la consommation.
Comment Luxauto peut vous aider à trouver et financer votre voiture ?
Luxauto vous permet de comparer un large choix de véhicules et d’estimer leur financement directement depuis la marketplace. Notre plateforme comptabilise 23 500 annonces de véhicules en ligne par mois en moyenne en 2026.
Vous pouvez commencer par parcourir les voitures disponibles sur Luxauto, puis réaliser une simulation de financement pour le véhicule qui vous intéresse.
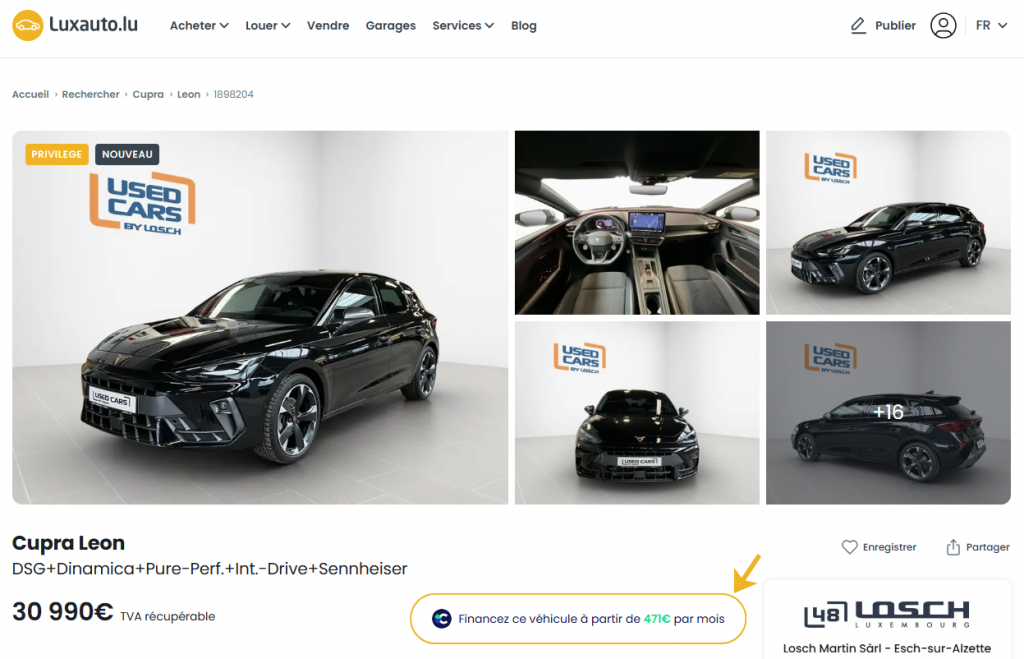
Grâce au partenariat Luxauto × Clicredit, vous pouvez simuler directement sur le site ou dans l’application Luxauto les mensualités de votre financement. Si vous souhaitez aller plus loin, vous pouvez ensuite transmettre une demande de financement à Clicredit.
Luxauto facilite ainsi le parcours entre la recherche du véhicule et l’estimation de son financement, tandis que Clicredit intervient en tant qu’intermédiaire spécialisé dans le crédit.
Vous avez trouvé le véhicule qui correspond à votre budget ? Simulez votre financement avec Clicredit depuis le site ou l'application Luxauto et estimez les mensualités correspondant à votre projet.
FAQ
Peut-on financer une voiture achetée à un particulier au Luxembourg ?
Oui. Selon les conditions actuellement publiées par Clicredit, un financement peut concerner une voiture achetée auprès d’un garage, d’un concessionnaire ou d’un particulier lorsque le vendeur se trouve au Luxembourg ou en Belgique. Les modalités restent soumises à l’étude du dossier et aux conditions applicables au moment de la demande. Pour un achat réalisé dans un autre pays, comme l’Allemagne, Clicredit invite actuellement les acheteurs à prendre contact avant d’introduire leur demande.
Peut-on financer 100 % du prix d’une voiture avec Clicredit ?
Clicredit indique actuellement qu’un financement automobile peut couvrir une partie ou la totalité du prix du véhicule et qu’un acompte n’est pas obligatoire. Un apport reste toutefois possible et permet de diminuer le montant à emprunter. Le choix entre financement intégral et apport dépend donc de votre épargne disponible, du coût du crédit et du budget que vous souhaitez conserver pour les autres dépenses liées à la voiture.
Peut-on financer les options et équipements d’une voiture ?
Certains équipements peuvent être inclus dans le montant financé lorsqu’ils figurent sur la facture du garage ou du concessionnaire. Clicredit cite notamment des options ou équipements supplémentaires dans les éléments qui peuvent entrer dans le financement du véhicule. Les éléments effectivement finançables dépendent cependant de la facture et des conditions appliquées lors de l’étude du dossier. Il est donc préférable de les intégrer dès la simulation du montant nécessaire.
Une demande de financement automobile est-elle automatiquement acceptée ?
Non. Une simulation ou l’envoi d’une demande ne garantit pas l’obtention du crédit. Avant de conclure un crédit à la consommation, le prêteur doit évaluer la solvabilité du consommateur à partir d’informations suffisantes, notamment ses revenus et ses engagements financiers en cours. L’offre finale dépend donc de l’analyse du dossier et des conditions du prêteur. Luxauto facilite l’accès au parcours Clicredit mais n’accorde pas lui-même le crédit.
Peut-on financer avec Clicredit une voiture achetée en Allemagne ?
Clicredit précise actuellement que son parcours standard concerne les véhicules achetés auprès d’un vendeur situé au Luxembourg ou en Belgique. Pour l’achat d’une voiture en Allemagne, Clicredit demande aux acheteurs de prendre directement contact afin d’étudier les possibilités de financement. Cette vérification est utile avant de s’engager sur le véhicule, car les conditions peuvent différer selon le lieu du vendeur et la structure de l’achat.

Ecrit par
Teo Fernandez
Posté le
05 octobre 2026